📌 ポイント
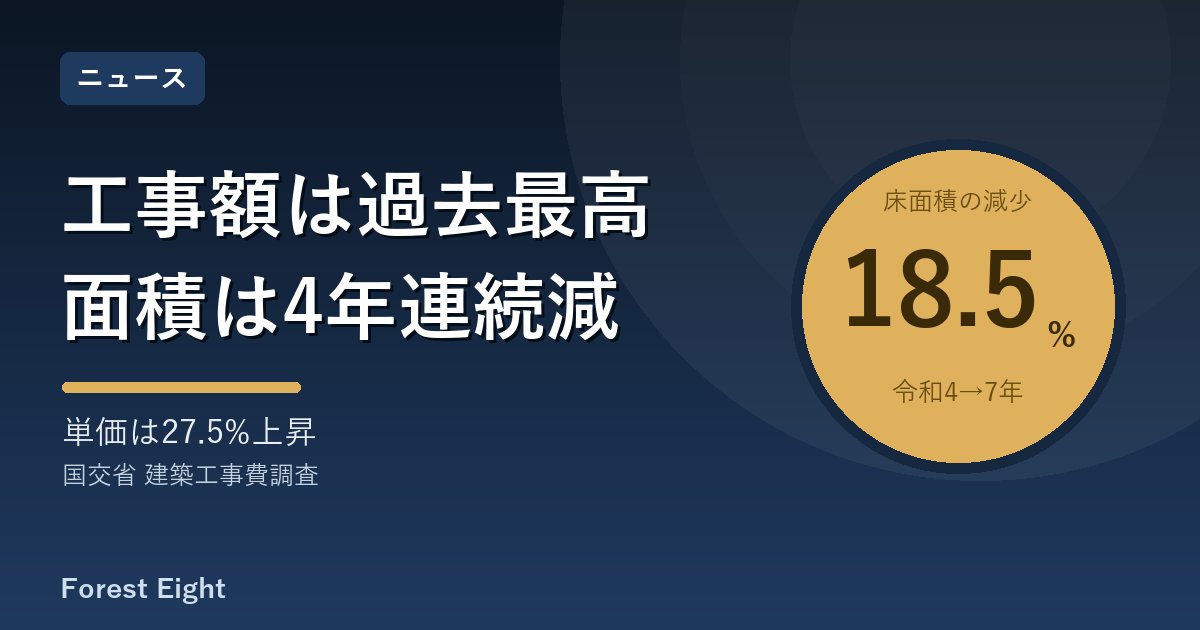
- 国交省「建築工事費調査(令和7年分)」(2026年9月30日公表)で、令和7年に完成した木造の工事実施額は10.65兆円。令和4〜7年の4回で最大。
- ただし木造の床面積は18.5%減(5,052万→4,116万㎡)。増えたのは㎡単価で+27.5%(編集部の試算)。
- 調べて分かったこと:資材・労務の価格(国交省デフレーター)は同期間で+5〜11%。木材の指数は2022年度のピークから下落。単価上昇の大半は、投入価格では説明できない。
10.65兆円。見出しとしては景気がいい(住宅新報は「現行調査で最高」と報じた)。ただ、中身をよく見ると、増えたのは量ではなかった。
ちなみに、ディズニーランドでも同じことが起きている。客は増えないのに、売上は伸びる。ミッキーマウス戦略、というやつだ。木造の工事額も、読み取ると同じ構図をしている。
目次
額=面積×単価。増えたのは単価だった
額だけを見る見出しは、入園者数を伏せて売上だけを見せているのと同じだ。
「分からないこと」を調べてみた
① 資材・労務の値上がりで、どこまで説明できるか
資材・労務の価格で説明できるのは、木造で2割前後、非木造で3〜4割ほど。残りは、投入価格では説明がつかない。
② 木材高騰が原因なのか
合板・集成材、製材などの指数は2022年度がピークで、2025年度は17〜29%低い。それでも木造の㎡単価は上がった。この指数を読み取ると、「木材が高いから木造が高い」とは言いにくい。
それでも分からないこと
資材・労務で説明できない分(木造で約20ポイント)の中身。仕様の高度化、規模や用途の構成、利益や間接費などが候補だが、この統計では切り分けられない。
木材を生産する人は、この数字をどう読むか
最大の項目は賃金・社会保険料。製材は、その約12%の大きさだ。木造の工事額の増減が、原木の需要にそのままつながるとは読みにくい。
編集部の視点
「過去最高」は、木造が増えた証拠ではなかった。増えたのは単価で、その原因は資材でも、木材でもなさそうだ。調べて、原因がまだ分からない。少し気持ちが悪い。
見るべきは量だ。国の政策目標も、金額ではなく国産材の利用量(2035年に4,200万m³)で置かれている(概算要求の記事)。
関連:南会津の木造4階建て/中大規模木造の構造設計/木材自給率
この記事の数字の扱い
- 工事費調査は標本調査の推計値(令和7年分は回答率約77%)。㎡単価は編集部の試算
- 令和3年以前は調査方式が違い比べられない。この記事の「4年」は令和4〜7年の4回。令和3年分は未確認
- デフレーターは年度、調査は暦年・完成年で、期間が少しずれる。2023年度以降のデフレーターは暫定値
出典・参考
- 建築工事費調査(令和7年分)の調査結果について(国土交通省、2026年9月30日)/令和6年分/令和5年分/令和4年分
- 森業アワード(林野庁)― 森業の定義と目的。
- 建設工事費デフレーター(国土交通省)― 年度次データ(Excel、2026年6月30日付)。
- 建設工事費デフレーター(2020年度基準)の概要及び改定内容について(国土交通省、2026年6月)― 木造住宅の個別デフレーターと採用指数。
- e-Stat 建築工事費調査 ― 詳細表。
※ ㎡単価・変化率・各検証は、上記の公表値から編集部が計算したもので、国土交通省の公表値ではありません。「現行調査で最高」という報道の当否は、令和3年分を確認していないため検証していません。


コメント