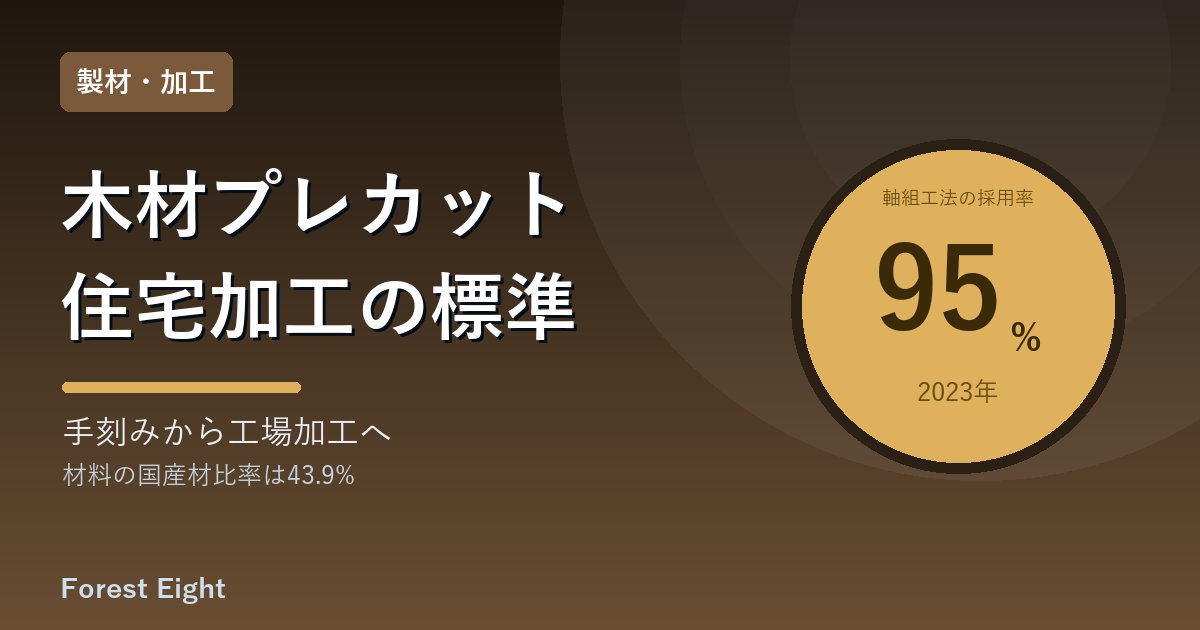
新築の木造住宅を建てるとき、柱や梁、桁、土台といった構造材は、いまやそのほとんどが工場であらかじめ加工されてから現場に運ばれます。設計CADのデータをもとに、NC機械が構造材を量産する——これがプレカットです。どのくらい当たり前になっているかというと、木造軸組(在来)工法のプレカット率は約95%(2023年)。日本の木造住宅の構造材加工は、事実上プレカットが標準になっています。
規模で見ると、2023年のプレカット工場の材料入荷量は約560万m³(2018年比で約27%減)。そのうち国産材が約246万m³(43.9%)、輸入材が約314万m³(56.1%)です。加工精度はミリメートル単位で、熟練大工の手刻みより一桁細かい世界。この記事では、プレカットがどう普及し、どんな技術で支えられ、これから何が課題になるのかを見ていきます。
手刻みから工場加工へ、半世紀の変化
構造材を工場で機械加工する仕組みは、1970年代後半に日本で実用化されました。それ以前の在来軸組工法では、現場で大工が墨付け(材料に加工位置の線を描く)と手刻み(ノミ・カンナ・鋸で仕口を加工する)を行うのが当たり前。職人の腕がものを言う反面、加工誤差や工期の長さ、現場の安全といった課題を抱えていました。プレカットはこの墨付け・刻みを工場に集約し、CADデータから直接NC機械で加工する方式で、それらの課題を一気に解きほぐしたのです。
ここまで普及した背景には、大きく3つの力が働いています。一つは大工の高齢化と減少です。国勢調査ベースの大工人口は1980年の約94万人から2020年には約30万人へと大きく減り、しかも高齢層に偏っています。墨付け・刻みができる大工が減れば、工場加工に頼るのは必然です。二つ目はハウスメーカーやビルダーからの工期短縮の要請。手刻みなら数週間かかる加工が、プレカットなら数日で済みます。三つ目はCAD設計データとの直結で、設計変更にすぐ対応でき、部材の精度管理も格段に楽になりました。こうした流れが重なって、軸組工法の95%という数字が定着したのです。
精度を生むCAD/CAM
プレカットの心臓部は、設計CADから構造材1本ごとの加工データを自動生成し、NC加工機へ直接送るCAD/CAMシステムです。この分野は宮川工機、平安コーポレーション、ホロンクリエイトといった専業メーカーが供給しており、CAD/CAMシステムとNC加工ラインを合わせた設備投資は、1工場あたり数億円規模になります。
精度が上がったことで、現場の風景も変わりました。「材料が合わない」「仕口を削りすぎた」といった手刻み時代のトラブルが大きく減り、現場での墨付けが不要になって、大工の建方作業の効率が上がりました。少人数で1日での上棟ができるようになったことが、工期短縮とコスト削減に直結しています。プレカット用の材料には、含水率を下げて乾燥させたJAS構造用製材や集成材が使われ、強度等級(機械等級区分でE50〜150)を構造計算に合わせて選ぶのが標準です。
寡占化が進む工場の地図
プレカット工場は、2015年頃の約850工場から減少が続き、近年は600〜700工場規模。大手への集約と小規模工場の廃業が進んでいます。年1万棟超を手がける超大手から、地元工務店向けの小規模工場まで幅は広く、大手数十社に処理量が集中する構図です。
立地によって個性が出るのも特徴です。素材生産量の多い九州・東北・北海道では、地元の製材所と直接つながって国産材の使用率が高く、流通コストの削減とトレーサビリティの両面で強みがあります。一方、製材所の少ない関東圏は大量供給のため広域調達に頼らざるを得ず、欧州産集成材への依存度が高くなります。全国のプレカット工場の材料入荷量に占める国産材の割合は43.9%(2023年)で、柱用のスギや土台用のヒノキは国産材が中心、梁・桁用の集成材は欧州産が多い、という住み分けになっています。輸入材の価格変動リスクが、関東圏の工場の経営課題です。
金物・CLT・パネル化という次の壁
いま業界が向き合っているのが、金物工法・CLT(直交集成板)・パネル化への対応です。渡り顎や腰掛け鎌継ぎといった伝統的な仕口から、金物で連結する方式へと移りつつあり、壁・床・屋根を一体化するCLTパネル工法や、ツーバイフォーの壁パネル化も広がっています。これに対応するには、金物穴加工用のNC機の追加や、CLT用の大型加工機といった重い設備投資が避けられません。
この負担の大きさが、業界再編を加速させています。中小工場には荷が重く、工場数の減少と大手へのシェア集中は今後も続く見通しです。背景にはもう一つ、人口減少という大きな流れがあります。新設住宅着工は長期の減少局面にあり、木造の着工戸数も先細りが避けられません。搬送ロボットや自動倉庫、加工計画の最適化で生産性を高めつつ、国が進める木材利用の拡大に応えていけるか——プレカット工場は、住宅産業の標準工程として定着したいまも、絶えず姿を変え続けています。


コメント